


【2026年最新】住宅ローンは変動と固定どっち?30代・初めての家づくりで失敗しない選び方ガイド

マイホームの購入を検討し始めるとき、多くの方が最初に直面する大きな悩みが「住宅ローンは変動金利と固定金利のどっちを選ぶべきか」という疑問です。日本銀行による金融政策の正常化や利上げのニュースが連日報じられる中、「変動金利を選んで将来返済額が急増したらどうしよう」「最初から固定金利にしておいたほうが安心なのではないか」と不安を募らせる30代のご夫婦も少なくありません。
しかし、住宅ローン選びの本質は、どちらがお得かを当てる「金利の将来予測ゲーム」ではありません。大切なのは、家族のこれからの生活費や教育費、共働きの働き方の変化に無理なく対応できるかどうかという「暮らしの資金バランス」です。
本記事では、初めて家づくりを進める30代の共働き世帯に向けて、変動金利と固定金利の根本的な仕組みの違いや注意すべきリスク、実際の損益分岐点のシミュレーションをわかりやすく整理しました。ご家族にとって後悔のない、安心できる選択軸を見つけるための参考にしてください。
【結論】住宅ローンの変動金利・固定金利はどっちを選ぶべき?(この記事の要点)
住宅ローンの金利タイプ選びにおいて、すべての人に共通する「絶対的な正解」は存在しません。現在の金利差とご自身の家計体力を踏まえ、以下の4つの結論を基準に判断することをおすすめします。
- 金利差のメリットを活かせる家計なら「変動金利」: 変動金利(約0.5%〜1.0%)と全期間固定金利(約1.8%〜2.2%)には現在約1.0%〜1.5%前後の開きがあります。借入額が世帯年収の5倍前後に収まっており、将来金利が1〜2%上昇しても返済を継続できる貯蓄余力や繰り上げ返済資金がある世帯には、借入初期に元本を早く減らせる変動金利が有利です。
- 家計の安定と返済額確定を優先するなら「固定金利」: 借入時に全期間の総返済額が確定するため、将来の金利上昇による家計破綻リスクを完全に排除できます。子どもが小さく将来の教育費負担が重い世帯や、出産・育休・転職などで共働きから片働きになる可能性がある世帯、日々の金利変動に不安を感じたくない世帯に適しています。
- 「5年ルール・125%ルール」は利息免除ではない: 変動金利に設けられている急激な支払額増加を防ぐ措置ですが、元本返済が進まなくなる「未払利息」のリスクを正しく理解しておく必要があります。また、ネット銀行などを中心にこのルールを採用していない金融機関もあるため事前の確認が不可欠です。
- 選ぶ基準は「金利の損得」より「暮らしの資金バランス」: どちらが得かという市場の予測だけに頼るのではなく、手元に残す生活防衛資金、建物の住宅性能(省エネ性・光熱費)、将来の教育計画に合わせた「無理のないライフプラン」から逆算して選ぶことが失敗を防ぐ鉄則です。
住宅ローンの変動金利と固定金利の仕組みと違い
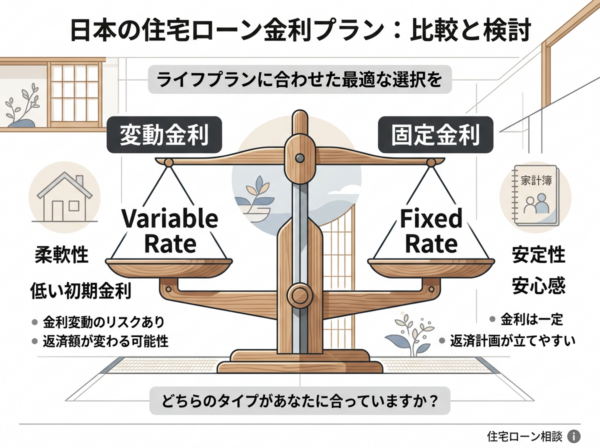
住宅ローンを選ぶ第一歩は、金利がどのような基準で決まり、どのように動くのかという「仕組みの違い」を正しく把握することです。住宅金融支援機構の「住宅ローン利用者の実態調査」によると、近年住宅ローンを組んだ人の7割以上が変動金利を選択していますが、それぞれの連動指標やリスクの引き受け手が根本的に異なります。
変動金利の特徴と決まり方(短期プライムレート連動)
変動金利は、借入期間中に定期的に適用金利が見直されるタイプです。
連動する基準は、各民間銀行が業績の良い優良企業向けに1年以内の期間で貸し出す「短期プライムレート(短プラ)」です。この短期プライムレートは、日本銀行の金融政策における政策金利(無担保コール翌日物金利など)の誘導目標に強く影響を受けます。
- 見直しのタイミング: 年2回(一般的に4月と10月)
- メリット: 借入スタート時点の金利が非常に低く設定されているため、当初の月々返済額を最小限に抑えられます。
- デメリット: 将来金利が上がった場合、その金利上昇リスクを借り手(契約者)が100%負うことになります。
固定金利の特徴と決まり方(10年国債利回り連動・フラット35)
一方の固定金利は、借入当初に設定した金利が一定期間、または完済まで変わらないタイプです。
連動する基準は、債券市場で取引される新発10年物国債の利回りである「長期金利」です。長期金利は将来の物価上昇(インフレ)や景気見通しを反映して、日銀が短期金利を動かすよりも前に先行して市場で変動する特徴を持っています。代表的な商品には、住宅金融支援機構と民間金融機関が提携して提供する「フラット35」や、各銀行の全期間固定型ローンがあります。
- 見直しのタイミング: 全期間固定型は借入から完済まで見直しなし(固定期間選択型は10年など指定期間終了後に再選択)
- メリット: 借入時点で毎月の返済額と完済までの総支払額が完全に確定し、将来の教育費や家計の予算管理が立てやすくなります。
- デメリット: 変動金利に比べて借入当初の金利水準が高く、毎月の返済負担が重くなります。なお、将来の金利上昇リスクは銀行側が負担する仕組みです。
変動金利 vs 固定金利の比較一覧
両者の決定的な違いを整理すると、以下の表のようになります。
|
比較項目 |
変動金利 |
全期間固定金利(フラット35等) |
|---|---|---|
|
連動する指標 |
短期プライムレート(日銀の政策金利に連動) |
10年物国債利回り(市場の長期金利に連動) |
|
金利見直し頻度 |
年2回(4月・10月) |
原則なし(完済まで固定) |
|
現在の金利水準(目安) |
約0.5%〜1.0%前後 |
約1.8%〜2.2%前後 |
|
毎月返済額の確定性 |
変動する(5年ごとの改定が一般的) |
完済までずっと一定 |
|
金利上昇リスクの負担者 |
借り手(契約者本人) |
貸し手(金融機関) |
|
主なメリット |
初期返済額が低く、元本減少のスピードが早い |
金利変動の不安がなく、将来設計が安定する |
|
主なリスク・デメリット |
金利上昇により返済額や利息が増加する |
変動金利に比べて当初の返済額が高くなる |
このように、変動金利と固定金利の違いは「金利上昇リスクを自分が引き受ける代わりに低金利の恩恵を得るか」、それとも「保険料として高めの金利を支払って安心を買うか」というリスク分担のトレードオフにあります。
変動金利を選ぶなら知っておくべき「5年ルール」と「125%ルール」の注意点
変動金利を検討する際、「金利が上がっても急に返済額が増えるわけではないから大丈夫」と耳にしたことがある方も多いのではないでしょうか。多くの金融機関が採用している「元利均等返済(毎月の返済額が一定となる方式)」には、家計への急変を抑えるための仕組みが組み込まれています。しかし、この仕組みを正しく理解していないと、将来思わぬ落とし穴にはまる可能性があります。
急激な返済額増加を抑える「5年ルール」「125%ルール」の仕組み
一般的な都市銀行や地方銀行の変動金利(元利均等返済)には、以下の2つのルールが適用されています。
- 5年ルール: 金利の見直しは半年に1度行われますが、毎月の返済額そのものは「5年間」変更されず据え置かれます。たとえ途中で適用金利が上がっても、すぐに翌月の引き落とし額が増額されることはありません。
- 125%ルール: 5年が経過して毎月の返済額を改定する際、金利がどれだけ急騰していたとしても、新しい返済額は従来の返済額の「1.25倍(125%)」を上限とします。例えば、これまでの月々返済が10万円だった場合、次の5年間の返済額はどれだけ上がっても最大12万5,000円までしか増えません。
これらは、住宅ローンを返済している家庭が急激な支払増によって家計破綻に陥らないよう設けられたクッション(安全弁)です。
返済額が変わらなくても元本が減らない「未払利息」のリスク
ここで最も重要な注意点は、「返済額が変わらない=利息を免除してもらえたわけではない」という事実です。
毎月の返済額は変わらなくても、適用金利が上がれば毎月支払うべき「利息」の金額は確実に増加します。その結果、返済額の内訳が変化し、「利息の支払い分」が増える一方で「元金の返済に充てられる分」が極端に圧縮されてしまいます。
さらに金利が急激に跳ね上がった場合、毎月の返済額よりも発生する利息の方が大きくなってしまう「未払利息(みはらいりそく)」が発生することがあります。
【未払利息が発生するイメージ】
毎月の返済額:100,000円
当月の発生利息:115,000円(金利急騰時)
差し引き:15,000円の利息が支払いきれず「未払利息」として翌月以降へ繰り越し
※この月は元金が1円も減らない状態になります
未払利息が発生した場合、元金が減らないばかりか、利息が借入残高の奥に積み残されていきます。そして35年の返済期日を迎えた最終回に、残った未払利息と未返済の元金を一括で返済しなければならなくなるリスクを孕んでいます。
また、近年のネット銀行(住信SBIネット銀行、auじぶん銀行、ソニー銀行など)の一部では、「5年ルール・125%ルールを採用していない」商品も多く存在します。ルールがない銀行では、金利が上がると翌月や半年後から即座に毎月の引き落とし額が増えるため、よりシビアな資金繰り管理が求められます。検討中の住宅ローンにこの2大ルールが適用されているかどうかは、金融機関の商品説明書や契約約款で必ず確認してください。
どっちがお得?金利差とシミュレーションで見る損益分岐点の考え方
「金利が上がる時代なら、最初から固定金利にしておいた方が結果的にお得なのでは?」と疑問を持つ方は非常に多いです。ここでは、具体的な試算モデルをもとに、金利差と総返済額の関係、そしてどちらが有利になるかの「損益分岐点」を検証します。
借入初期の低金利が総返済額に与える「元本圧縮効果」
住宅ローンの利息は、毎月の「その時点の借入残高」に対して計算されます。つまり、元本が最も多く残っている借入当初(1年目〜10年目)にどれだけ低い金利で返済できるかが、総返済額を大きく左右します。
借入初期の金利が低いと、毎月の返済額のうち利息に取られる割合が小さくなり、そのぶん多くの金額が元本の返済に回ります。これにより元本がハイペースで減っていく現象を「元本圧縮効果」と呼びます。
仮に借入から10年後や15年後に金利が上がったとしても、その頃には元本残高がすでに大きく減っているため、金利上昇による返済額の増加インパクトは借入初期に比べて格段に小さくなります。この数学的な構造こそが、変動金利が持つ最大の強みです。
何回利上げされたら固定金利が逆転するかの損益分岐点
では、実際にどれくらい金利が上がると固定金利の方が有利になるのでしょうか。借入額4,000万円・35年返済(元利均等返済・ボーナス払いなし)を想定したモデルケースで比較してみましょう。
|
シナリオ |
適用金利の推移 |
毎月の返済額 |
35年間の総返済額 |
全期間固定との差額 |
|---|---|---|---|---|
|
全期間固定金利 |
35年間ずっと 2.0% |
約132,500円 |
約5,565万円 |
基準 |
|
変動金利(据置) |
35年間ずっと 0.6% |
約105,700円 |
約4,439万円 |
約1,126万円お得 |
|
変動金利(緩やか上昇) |
5年ごとに+0.25%ずつ計4回利上げ(最長1.6%) |
約10.5万円〜約12.2万円 |
約4,920万円 |
約645万円お得 |
|
変動金利(早期急上昇) |
3年後に+1.0%、7年後に+1.0%(合計2.6%到達) |
約10.5万円〜約14.1万円 |
約5,630万円 |
約65万円損 |
※上記は簡易試算であり、金融機関の手数料・保証料や端数計算により実際の返済額とは多少異なります。
このシミュレーションからわかる損益分岐点のポイントは以下の通りです。
- 緩やかな利上げ(0.25%刻みで数年おき)なら変動金利が有利になりやすい: 日銀が政策金利を0.25%ずつ数回引き上げるような一般的なペースであれば、初期の元本圧縮効果が効くため、35年間の総返済額は依然として変動金利の方が数百万円安く抑えられる可能性が高いです。
- 固定金利が逆転して勝つ条件は「早い段階での大幅な急騰」: 借入から数年以内の残高が多い時期に一気に1.5%〜2.0%以上の利上げが実施され、それが長期間続くシナリオになって初めて、最初から固定金利を選んでいた方が総支払額で有利になります。
つまり、「利上げがあるかないか」だけで判断するのではなく、「いつ、どの程度のスピードで利上げが行われるか」によって損益分岐点が変わる点を押さえておく必要があります。
30代・初めて家を買う共働き夫婦のための選び方・判断基準
30代の共働き夫婦が住宅ローンを選ぶ際、最も配慮すべきなのは「今後のライフステージの変化」です。出産や育児休業、子どもの進学に伴う教育費の増加、働き方や収入の変動など、30代からの35年間は家計の収支が大きく波打ちます。それぞれの金利タイプに向いている世帯像を具体的に見ていきましょう。
「変動金利」が向いている30代世帯の特徴
変動金利は、家計に十分な安全マージン(バッファ)があり、金利上昇リスクをコントロールできる世帯に適しています。
- 借入額が世帯年収の5〜6倍以内に収まっている: 借入額が年収に対して過大でなければ、毎月の返済額に占める割合が低く、金利が上昇しても家計が破綻しにくくなります。
- 金利が1.5%〜2.0%上がっても返済を継続できる貯蓄余力がある: 変動金利が上昇した際、手元の資金で繰り上げ返済を行って元本を減らしたり、月々の返済増額分を余裕で吸収できる生活防衛資金(生活費の半年〜1年分)を確保できていることが前提です。
- 月々の浮いた差額を浪費せず、貯蓄や資産形成に回せる計画性がある: 固定金利との月々差額(約2万〜3万円)を日々の生活費で使い切るのではなく、新NISAなどでの資産運用や教育資金のプールにしっかり積み立てられる堅実なご家庭に向いています。
- 夫婦ともに継続して安定した収入が見込める: 育休復帰後も一定水準の世帯年収を維持できる見通しがあり、柔軟に家計を調整できる体質が備わっている世帯です。
「固定金利」が向いている30代世帯の特徴
固定金利は、家計の将来支出をガチガチに確定させ、不確定要素によるストレスを排除したい世帯に適しています。
- 子どもの教育費ピーク(高校・大学等)が10〜15年後に控えている: 私立進学や大学進学など、将来まとまった教育費がかかる時期に「住宅ローンの返済額まで上がってしまう」というダブルパンチを絶対に避けたいご家庭です。
- 出産・育児・転職などで共働きから「片働き」になる可能性がある: 今は共働きでも、近い将来どちらかが仕事をセーブしたり、専業主婦(夫)になる計画がある場合、世帯収入が減ったタイミングでの金利上昇は深刻な打撃となります。
- 借入額が世帯年収の上限ギリギリ(年収倍率7倍超など): 借入額が大きいほど金利上昇時の返済額の跳ね上がり幅が大きくなるため、固定金利でリスクを封じ込めるのが安全です。
- 日々の金利ニュースや経済動向に不安を感じやすい性格: 「金利が上がったらどうしよう」と毎日心配し続ける精神的ストレスから解放され、安心して平穏に暮らしたい方には固定金利の安心感が最大の価値になります。
迷ったときの第3の選択肢(ペアローンでの分散・フラット35子育てプラス・当初固定)
「変動金利の低さは魅力的だが、全額変動にするのは怖い」という場合には、以下の選択肢も検討に値します。
- ペアローン・ミックスローンによる「変動×固定」のハイブリッド
例えば借入額4,000万円のうち、2,000万円を変動金利、残り2,000万円を全期間固定金利に分割して契約する方法です。低金利の恩恵で元本を圧縮しつつ、金利上昇リスクの影響を半分に抑えることができます。 - フラット35子育てプラスの活用:
住宅金融支援機構が子育て世帯向けに展開している制度で、子どもの人数や建物の住宅性能(ZEH水準、長期優良住宅など)に応じて、借入当初5年〜10年間の金利が最大年1%程度引き下げられます。省エネ性能の高い住宅を建てる場合、当初金利が1%台前半まで下がるため、固定金利の安心感と低金利のメリットを両立できる有力な選択肢です。 - 当初10年固定金利型:
子どもが小学校を卒業するまでの10年間や、住宅ローン減税を受けられる13年間の間だけ金利を固定し、家計の基盤を固める手法です。ただし、固定期間終了時に市場金利が上がっていると返済額が大幅に増加する点には留意が必要です。
まとめ|住宅ローン選びは「金利の損得」より「暮らしの資金バランス」で決める
住宅ローンの「変動金利か固定金利か」という問いには、誰にとっても完璧な唯一の正解はありません。将来の金利の動きを正確に予測することは、金融市場の専門家であっても困難だからです。
住宅ローン選びで最も大切なのは、金利の勝ち負けを予想することではなく、「どんな経済状況になっても、家族が心穏やかに笑顔で暮らし続けられる家計設計になっているか」という視点です。
- 変動金利を選ぶなら: 浮いた差額をしっかり貯蓄・運用に回し、万が一の金利上昇時にも動じない手元資金(生活防衛資金)を確保する。
- 固定金利を選ぶなら: 将来の返済額を一定に保つ安心感を活かし、教育費の積立や家族の思い出づくりに計画的にお金を使っていく。
また、住宅購入にかかるお金は、住宅ローンの月々返済額だけで決まるわけではありません。高気密・高断熱といった住宅の基本性能を高めることで日々の冷暖房費(光熱費)を大幅に削減できたり、長持ちする素材を選ぶことで将来の外壁・屋根メンテナンス費用を抑えられたりと、「建物性能×資金計画」をトータルで設計することが、30代からの35年間の家計を真に守ることにつながります。
大阪狭山市を中心に家づくりを手がけるアステッドホームでは、「どう暮らしたいか」をじっくりお聞きする丁寧な対話からスタートし、住宅性能と将来の暮らしに無理のない資金計画を一体でご提案しています。「わが家の年収やライフプランなら、どの金利タイプが安心できるだろう?」と迷われた際は、ぜひお気軽にご相談ください。家族の未来にフィットする住まいと資金バランスを、一緒に見つけていきましょう。
住宅ローンの変動・固定金利選びに関するよくある質問(FAQ)
変動金利が上がってから慌てて固定金利に借り換え・切り替えできますか?
実務上、変動金利が実際に上昇し始めてから固定金利に切り替えるのは非常に困難であり、推奨されません。固定金利は「長期金利(10年国債利回り)」に連動するため、景気回復や将来の利上げ観測を先取りして変動金利よりも先に上昇してしまいます。日銀の利上げによって変動金利が目に見えて上がった段階では、固定金利はすでに大きく跳ね上がっており、最も金利が高いタイミングで割高な固定金利へ切り替える結果になりがちだからです。
夫婦でペアローンを組む場合、変動と固定を分けるのはありですか?
非常に有効なリスク分散の手段の一つです。例えば夫が「変動金利」、妻が「固定金利」に分けることで、借入初期は変動の低金利メリットを活かして元本を減らしつつ、将来の金利上昇による返済増リスクを世帯全体で半分に抑えることができます。ただし、ペアローンは融資手数料や抵当権設定費用などの諸費用が2本分かかる点や、出産・育休などでどちらかの収入が一時的に減少した際にも返済負担が重くならないよう配慮が必要です。
住宅ローン控除を活かすならどちらの金利タイプがお得ですか?
現在の国土交通省の住宅ローン減税制度では、年末ローン残高の0.7%が最長13年間にわたって所得税等から控除されます。適用金利が0.7%未満の変動金利の場合、支払う利息よりも控除によって戻ってくる金額の方が多くなる、いわゆる「実質的な金利負担ゼロ(逆ザヤ)」に近い恩恵を受けられます。固定金利であっても0.7%の控除枠は無駄なく活用できますが、純粋な利息負担の軽さと手取りの経済的メリットを最大化する観点では、変動金利の方が恩恵を受けやすい傾向があります。
金利上昇に備えて手元資金(生活資金)はどれくらい残すべきですか?
毎月の生活費の「最低6ヶ月分〜1年分」に加えて、直近2〜3年以内に確実に発生する教育費や車の買い替え費用を手元に残しておくことを強くおすすめします。変動金利を選択した場合、将来金利が1〜2%上がっても慌てずに済む最大の安全弁は、いつでも繰り上げ返済や一時的な返済増に対応できる手元の現金預金です。住宅ローンの頭金に全財産を注ぎ込んで手元資金を空にしてしまうことは、家計管理上非常にリスクが高いため避けてください。